Қазақстанда тұтынушылық кредиттер портфелінің өсу қарқыны бір жыл ішінде екі есеге жуық баяулады. Қаржы нарығын реттеу және дамыту агенттігінің (ҚНРДА) мәліметінше, көрсеткіш 2025 жылғы тамыздағы 14,6%-дан 2026 жылғы тамызда 7,5%-ға дейін төмендеген. Бұған кепілсіз тұтынушылық кредиттеуді шектеу шаралары ықпал етті.
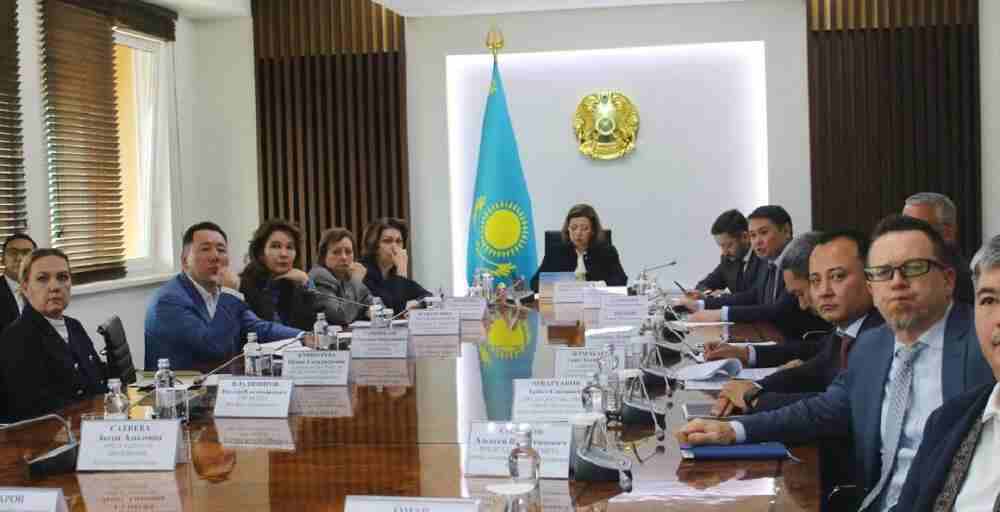
Бұл және басқа да мәселелерді ҚНРДА төрағасы Мәдина Әбілқасымова банктердің, микроқаржы ұйымдары мен коллекторлық агенттіктердің басшыларымен, сондай-ақ қаржы омбудсмандарымен өткен кездесуде талқылады.
Соңғы екі жылда Қазақстанда борыш жүктемесінің коэффициентіне қойылатын талаптар қатаңдатылып, мерзімі өткен берешегі 90 күннен асатын қарыз алушыларға кредит беруге тыйым салынды. Сонымен қатар тұтынушылық кредит сомасына шектеу қойылып, жылдық тиімді сыйақы мөлшерлемесінің шекті деңгейі төмендетілді. Бұдан бөлек, қадағалау шаралары күшейтіліп, банктер үшін ең төменгі резервтік талаптар енгізілді.
Проблемалық берешек азаматтардың шағымдануына себеп болып отыр
2026 жылдың тоғыз айында ҚНРДА азаматтардың 144,3 мың өтінішін қарады. Өтініштердің 48%-ы банк секторына, 33%-ы микроқаржы ұйымдарына, ал 9%-ы коллекторлық қызметтерге қатысты болды.
Азаматтар берешекті реттеу мәселелерінен бөлек, шоттарды бұғаттау мен оларға тыйым салу, қаржылық алаяқтық және кредиттік тарихқа қатысты мәселелер бойынша да өтініш білдіреді.
Осыған байланысты Агенттік қаржы ұйымдарына проблемалық қарыз алушылармен жұмысты күшейтіп, клиенттердің табысы мен нақты қаржылық мүмкіндіктерін ескере отырып, берешекті өтеу жолдарын ұсынуды тапсырды.
ҚНРДА банктер мен МҚҰ клиенттердің мәселелерін мемлекеттік органдарға жүктемей, өздері шешуі қажет екенін атап өтті. Қаржы ұйымдарындағы клиенттердің құқықтарын қорғау бөлімшелері өтініштерге белгіленген мерзімде жауап берумен шектелмей, мәселелердің нақты шешілуіне қол жеткізуі тиіс.
Алаяқтық жолмен рәсімделген кредиттер саны азайды
Кездесуде қаржылық алаяқтыққа қарсы іс-қимыл мәселесіне де ерекше назар аударылды. Қазақстанда кредит рәсімдеу кезінде «салқындау кезеңі» енгізіліп, алғашқы қарызды алу үшін жеке қатысу талабы белгіленді. Сондай-ақ 21 жасқа толмаған және 55 жастан асқан клиенттердің келісімін растауға қосымша талаптар қойылып, онлайн-кредит рәсімдеу кезінде биометриялық сәйкестендіру енгізілді.
Бұдан бөлек, кредиттік бюролар Ұлттық Банктің Антифрод-орталығына қосылып, бірнеше кредиттік өтінім туралы мәліметтер нақты уақыт режимінде беріледі. Банктердің мобильді қосымшаларында сессиялық антифрод жүйелері де енгізілуде.
Ұсынылған мәліметтерге сәйкес, алаяқтық жолмен рәсімделген кредиттер саны 2024 жылғы 8,7 мыңнан 2026 жылы 1,9 мыңға дейін қысқарған. Клиенттерді қорғауды одан әрі күшейту үшін банктердің антифрод жүйелерін жетілдіру және олардың тиімділігін тәуелсіз аудит арқылы бағалау жоспарланып отыр.
Өтініштерді қарау FinKomek платформасында біріктіріледі
Кездесудің тағы бір тақырыбы қаржы омбудсманы қызметін дамыту болды. Егер клиент қаржы ұйымымен дауды өз бетінше шеше алмаса, омбудсман өтінішті қолжетімді әрі тәуелсіз тәртіппен қарауды қамтамасыз етуі тиіс.
Осы мақсатта FinKomek цифрлық платформасын дамыту жоспарланып отыр. Ол өтініш беруден бастап шешім қабылдауға және оның орындалуын бақылауға дейінгі барлық кезеңді біріктіреді.
Платформа азаматтарға көмек көрсететін бірыңғай арнаға айналуы керек. Өтініштің сипаты мен қаралу кезеңіне қарай жүйе оны кредиторға немесе қаржы омбудсманына жолдап, қарау мерзімдерін бақылап, өтініш берушіге нәтижесі туралы хабарлап отырады.
Қаржы ұйымдары қызметті қамтамасыз етуге, соның ішінде цифрлық шешімдерді енгізуге қажетті қаржыландыруды қарастыруы тиіс. Ал ҚНРДА өтініштердің себептерін талдауға және заңбұзушылықтар анықталған жағдайда қадағалау шараларын қабылдауға басымдық береді. Қайталанатын шағымдар жүйелі мәселелерді анықтау және реттеуді жетілдіру үшін пайдаланылатын болады.
Кездесу қорытындысы бойынша тараптар халықтың шамадан тыс кредит алуын азайту, проблемалық берешекті реттеу және қаржылық қызметтерді тұтынушылардың құқықтарын қорғауды күшейту бағытында ынтымақтастықты жалғастыруға келісті.
Ұқсас материалдар