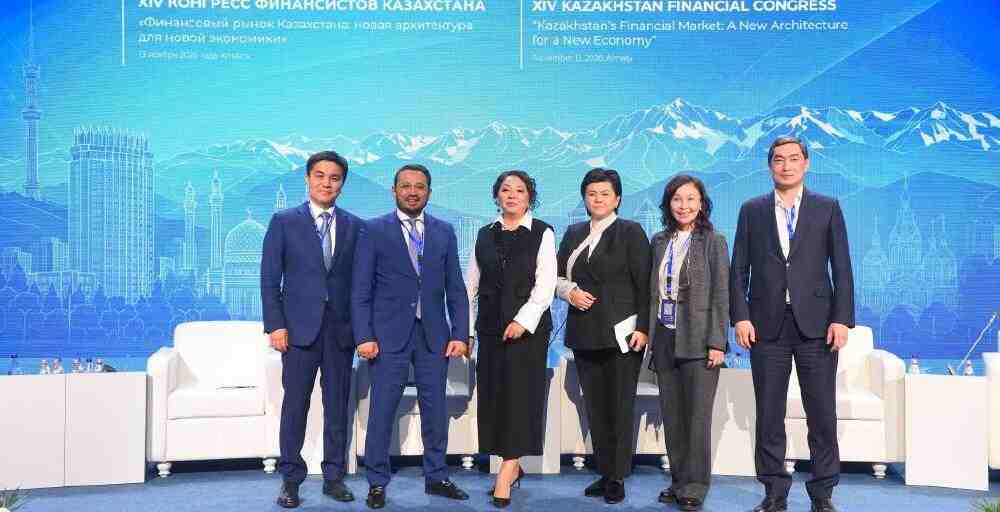
Қазақстан қаржыгерлерінің XIV конгресі аясында «Сақтандыру: реттеушінің күтулері және сақтандыру нарығының шындығы» атты сессия өтті. Қатысушылар саланы реформалаудың негізгі бағыттарын, жаңа сақтандыру өнімдерін дамытуды және азаматтар мен бизнесті қорғау тетіктерін кеңейтуді талқылады.
Сессияға Қаржы нарығын реттеу және дамыту агенттігі төрағасының орынбасары Нұржан Тұрсынханов пен сақтандыру компанияларының басшылары қатысты.
Талқылаудың негізгі тақырыптары — Мемлекет басшысының тапсырмасы бойынша Агенттік әзірлеген 2026–2030 жылдарға арналған сақтандыру нарығын дамыту бағдарламасы және сақтандыру нарығы туралы жаңа заң жобасының ережелері.
Сақтандыру нарығы өсіп келеді, бірақ оның экономикадағы үлесі төмен
Нұржан Тұрсынхановтың айтуынша, соңғы жылдары Қазақстанның сақтандыру нарығы айтарлықтай өскен.
2022 жылдың басынан бері сақтандыру ұйымдарының активтері 2,6 есе ұлғайып, 1,8 трлн теңгеден 4,8 трлн теңгеге жетті. Осы кезеңде сақтандыру сыйлықақыларының көлемі 2,4 есе өсіп, 591,7 млрд теңгеден 1,4 трлн теңгеге дейін артты. Ал сақтандыру төлемдері 3,1 есе көбейіп, 135,9 млрд теңгеден 417,9 млрд теңгеге жетті.
Соған қарамастан, сақтандырудың экономикаға ену деңгейі салыстырмалы түрде төмен болып отыр. 2025 жылдың қорытындысы бойынша жалпы сақтандыру сыйлықақыларының жалпы ішкі өнімге қатынасы 1,22%-ды құрады. Салыстыру үшін, дамушы елдерде бұл көрсеткіш орта есеппен 2,7%, ал дамыған мемлекеттерде 6,7% деңгейінде.
Бұл халық пен бизнесті сақтандырумен қамтуды одан әрі кеңейту қажеттігін көрсетеді. Әсіресе жаппай сұранысқа ие және қолжетімді сақтандыру өнімдерін дамытуға басымдық беріледі.
Алты бағыт және 18 бастама
Сақтандыру нарығын дамыту бағдарламасы алты стратегиялық бағыт пен 18 бастамадан тұрады. Негізгі өзгерістердің бірі — икемді реттеу тетіктері бар міндетті сақтандырудың бірыңғай моделіне көшу.
Осы мақсатта тарифтік дәліз енгізу жоспарланып отыр. Оның шеңберінде сақтандыру ұйымдары клиенттердің жеке тәуекелдерін ескере отырып, сақтандыру тарифтерін өз бетінше белгілей алады. Бұл тарифтердің нақты тәуекелдерге сәйкестігін арттырып, сақтандыру құнын әділ қалыптастыруға мүмкіндік береді.
Автосақтандыру жүйесі өзгереді
Реформаның жеке бағыты көлік құралдары иелерінің азаматтық-құқықтық жауапкершілігін міндетті сақтандыру жүйесін жетілдіруге арналған.
Атап айтқанда, сақтандыру жағдайларын тікелей реттеу тетігін енгізу көзделген. Бұл жағдайда жол-көлік оқиғасынан зардап шеккен адам кінәлі тараптың жауапкершілігі қай сақтандыру компаниясында рәсімделгеніне қарамастан, өз сақтандыру ұйымына тікелей жүгіне алады. Кейінгі өзара есеп айырысулар сақтандырушылар арасында жүргізіледі.
Сонымен қатар азаматтарға залалды өтеу тәсілін таңдау құқығын беру ұсынылады. Олар ақшалай төлем ала алады немесе автокөлігін сақтандырушы серіктес техникалық орталықта жөндетуге жібере алады.
Залалды бағалаудың объективтілігін арттыру үшін Сақтандырушылар қауымдастығы қосалқы бөлшектер мен жөндеу жұмыстарының бағалары көрсетілген бірыңғай анықтамалық жүргізеді.
Тарифтерді қайта қарау және жаңа сақтандыру өнімдері
Реформа еңбек міндеттерін орындау кезінде қызметкерлерді жазатайым оқиғалардан міндетті сақтандыру жүйесіне де әсер етеді. Кәсіби тәуекелдерді бағалау және сақтандыру тарифтерін есептеу әдістемесін актуарлық есептеулер негізінде жетілдіру жоспарланып отыр.
Тағы бір бағыт — ерікті сақтандыруды кеңейту. Атап айтқанда, кепілдендірілген өмір бойғы төлемдерді инвестициялық құрамдас бөлікпен ұштастыратын зейнетақы аннуитеттерінің жаңа түрлерін енгізу көзделген.
Азаматтар өздерінің қаржылық мақсаттарына қарай кепілдендірілген және инвестициялық бөліктердің арақатынасын өздері таңдай алады.
Сақтандыру делдалдарының қызметі ашық болады
Сату арналарын дамыту аясында сақтандыру делдалдарының қызметіндегі ашықтықты арттыру жоспарланып отыр.
Агенттік басқармасының 30 қазандағы қаулысына сәйкес, сақтандыру агенттеріне төленетін комиссиялық сыйақы мөлшері шарттар мен сақтандыру полистерінде міндетті түрде көрсетілуі тиіс.
Сонымен қатар сақтандыру агенттері мен брокерлерінің мүмкіндіктерін кеңейту, олардың біліктілігі мен кәсіби жауапкершілігіне қойылатын талаптарды күшейту көзделген.
Сақтандыру жағдайларын реттеуге және төлемдерді алуға көмектесетін делдалдар үшін жеке талаптар белгіленеді. Олардың қатарында міндетті тіркеу және клиенттермен жазбаша шарт жасасу бар.
Цифрландыру және бірыңғай актуарлық әдіснама
Бірыңғай сақтандыру дерекқорын дамыту жұмыстары жалғасады. Ол сақтандыру шарттарының бүкіл қолданылу кезеңінде ақпарат алмасуға және оларды сүйемелдеуге арналған платформаға айналуы тиіс.
Бұдан бөлек, цифрлық сақтандыру маркетплейстерінің мәртебесін заңнамалық тұрғыдан бекіту жоспарланып отыр. Бұл азаматтарға әртүрлі сақтандыру ұйымдарының ұсыныстарын салыстырып, полистерді өздеріне ыңғайлы цифрлық форматта сатып алуға мүмкіндік береді.
Маңызды институционалдық жаңалықтардың бірі — «Бірыңғай жинақтаушы зейнетақы қоры» АҚ-ның еншілес ұйымы базасында тәуелсіз Орталық актуарий құру.
Жаңа құрылым актуарлық есептеулердің бірыңғай әдіснамасын қамтамасыз етеді, өлім-жітім кестелерін әзірлейді, міндетті сақтандыру сыныптары бойынша тарифтерді есептеп, қайта қарайды. Сондай-ақ сақтандыру тәуекелдері мен ұйымдардың қаржылық тұрақтылығына тәуелсіз бағалау жүргізеді.
Тұрғын үйді табиғи апаттардан сақтандыру
Бағдарламаның маңызды бастамаларының бірі — тұрғын үйді табиғи апаттардан міндетті сақтандыру жүйесін құру.
Нұржан Тұрсынхановтың айтуынша, Қазақстан аумағының шамамен 75%-ы табиғи апаттардың жоғары тәуекеліне ұшырайды. Алайда тұрғын үй қорының небәрі 3,2%-ы ғана табиғи апаттардан сақтандырылған.
Қазіргі уақытта ауқымды табиғи апаттардан зардап шеккен азаматтарға көмек көрсету шығындарының едәуір бөлігі мемлекетке жүктеледі. Жаңа жүйе халықты қолдауға арналған қаржы ресурстарын алдын ала қалыптастырып, бюджетке түсетін жүктемені азайтуға мүмкіндік береді.
Сақтандыру нарығы туралы жаңа заң
Бағдарламаны іске асыру үшін заңнамалық базаны кешенді түрде жаңарту қажет. Сақтандыру нарығы туралы жаңа заң жобасы қолданыстағы реттеу жүйесін жаңғыртуды, халықаралық тәжірибені ескере отырып, сақтандыру сыныптары мен түрлерінің құрылымын қайта қарауды және артық реттеушілік талаптарды алып тастауды көздейді.
Заң жобасын 2026 жылдың соңына дейін Құрылтайдың қарауына енгізу жоспарланып отыр.
Сессия қорытындысында реформалардың басты мақсаты сақтандыруды заң талаптарын формалды түрде орындау құралы емес, азаматтар мен бизнесті қаржылық қорғаудың нақты тетігіне айналдыру екені атап өтілді.
Ол үшін сақтандыру өнімдерінің қолжетімділігін қамтамасыз ету, шарттардың ашықтығын арттыру, төлемдерді уақтылы жүргізу және тұтынушылардың сақтандыру ұйымдарына деген сенімін нығайту қажет.
Ұқсас материалдар