Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР) усиливает контроль за тем, как банки рассматривают жалобы клиентов и работают с заемщиками, испытывающими трудности с погашением кредитов.
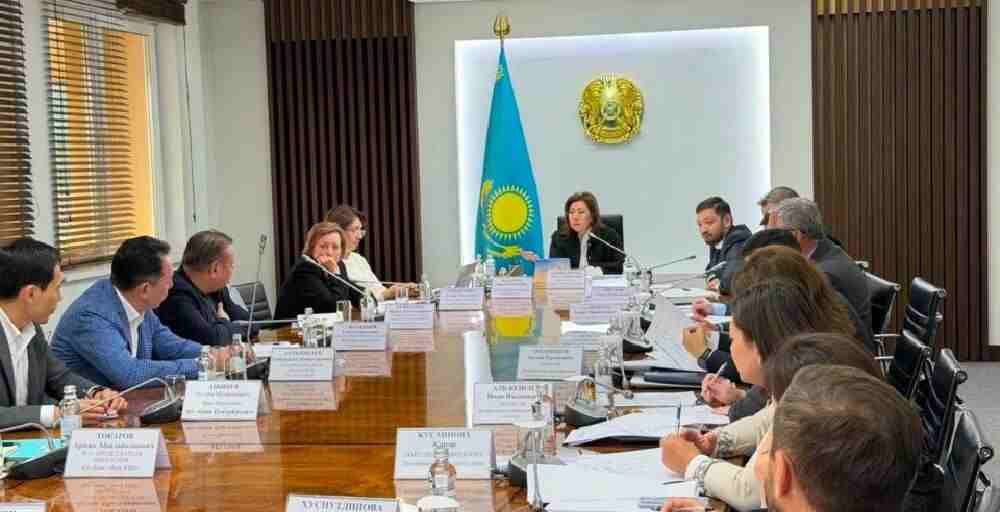
22 октября под председательством главы агентства Мадины Абылкасымовой состоялось совещание, посвященное повышению качества рассмотрения обращений граждан, решению проблем с задолженностью и развитию института финансового омбудсмана.
По итогам встречи для каждого банка установили индивидуальные количественные и качественные показатели эффективности. Они охватывают три основных направления: качество работы с обращениями клиентов, сокращение проблемной задолженности и результативность урегулирования долгов.
Как будут оценивать банки
При оценке работы финансовых организаций будут учитывать своевременность и полноту ответов на обращения, количество повторных и обоснованных жалоб, а также эффективность принимаемых мер по решению проблем заемщиков.
Отдельное внимание уделят работе с клиентами, которые столкнулись с трудностями при погашении кредитов. В частности, будут оценивать количество заемщиков, которым удалось помочь урегулировать задолженность и восстановить платежную дисциплину.
Для разрешения спорных ситуаций также предусмотрено использование механизма коллективного урегулирования задолженности FinKelisim.
Результаты будут проверять ежемесячно
В рамках внедрения поведенческого надзора, действующего с 1 июля, агентство планирует создать оперативный штаб. Он будет координировать работу по улучшению взаимодействия банков с клиентами и контролировать выполнение установленных показателей.
Результаты банков будут анализировать ежемесячно. Такой подход позволит выявлять проблемы в работе с обращениями и задолженностью, а также своевременно принимать меры для повышения качества обслуживания заемщиков.
Дополнительным инструментом станет цифровая платформа FinOtinish. Она предназначена для приема и отслеживания обращений граждан, взаимодействия с финансовыми организациями и мониторинга принятых решений.
В АРРФР отмечают, что главная задача — обеспечить не формальное рассмотрение жалоб, а реальное решение проблем клиентов и повышение эффективности урегулирования кредитной задолженности.
Похожие материалы