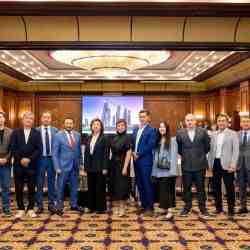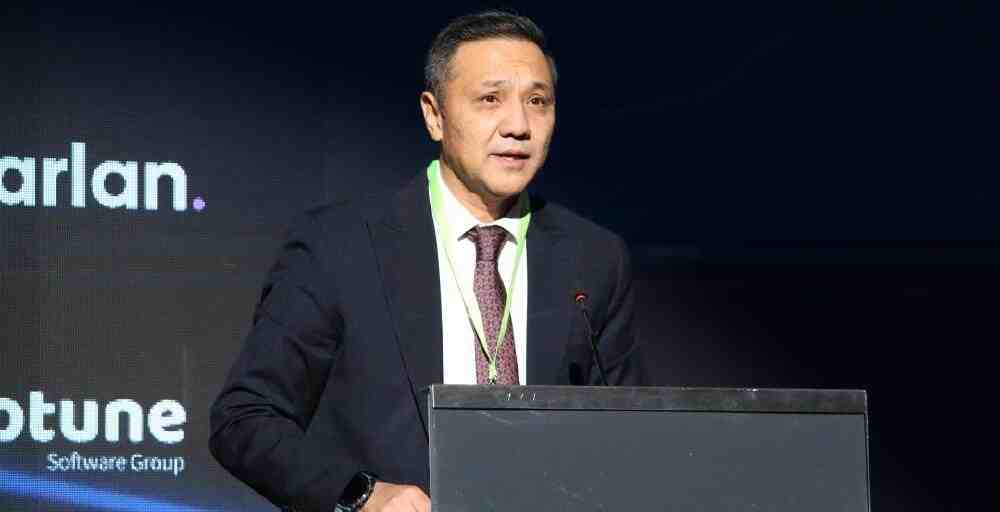
В Алматы прошёл Центральноазиатский форум по микрофинансированию, собравший представителей регуляторов, микрофинансовых организаций, инвесторов, финтех-компаний и профессиональных объединений стран региона. В мероприятии приняли участие представители Казахстана, Кыргызстана, Узбекистана, Таджикистана и других государств Центральной Азии.
Основными темами форума стали развитие микрофинансового рынка, цифровизация финансовых услуг, повышение их доступности и расширение регионального сотрудничества.
МФО всё больше финансируют бизнес
Открывая форум, заместитель председателя Агентства Олжас Кизатов отметил, что за последние годы микрофинансовый сектор Казахстана существенно трансформировался и стал значимой частью финансовой системы.
«Мы говорим уже не только о потребительском микрокредитовании. Мы говорим о секторе, который становится значимым источником финансирования предпринимательства, экономической активности и финансовой доступности», – подчеркнул Кизатов.
В настоящее время в Казахстане работают 214 микрофинансовых организаций. За пять лет их совокупные активы увеличились почти в четыре раза и достигли 1,7 трлн тенге.
Объём ссудного портфеля составляет 1,5 трлн тенге, увеличившись более чем в 3,5 раза по сравнению с 2021 годом. При этом около 40% портфеля, или более 580 млрд тенге, приходится на финансирование бизнеса.
Рынок прошёл масштабную консолидацию
Базовая система регулирования микрофинансового рынка в Казахстане была сформирована несколько лет назад. С 2020 года все организации, осуществляющие микрофинансовую деятельность, находятся под государственным регулированием и надзором. С 2021 года такая деятельность стала лицензируемой.
Это привело к существенной консолидации отрасли: количество участников рынка сократилось более чем на 80%. Одновременно были введены требования к капиталу, пруденциальным нормативам, отчётности, квалификации руководителей и защите прав потребителей.
«Первый этап развития рынка – формирование базового регуляторного периметра в целом состоялся. Сегодня перед нами стоит уже задача третьего уровня – обеспечить не просто регулируемый, а зрелый и устойчивый микрофинансовый рынок», – сказал Кизатов.
По его словам, Агентство намерено постепенно переходить от преимущественно реактивного реагирования на проблемы к предупреждению рисков и развитию риск-ориентированного надзора, предполагающего большую ответственность самих участников рынка.
МФО усилят управление рисками
Одним из ключевых направлений станет укрепление систем управления рисками и внутреннего контроля в микрофинансовых организациях.
МФО должны самостоятельно оценивать свой риск-профиль, своевременно выявлять потенциальные угрозы и учитывать их при принятии управленческих решений.
При этом надзор будет учитывать размер организации, особенности её бизнес-модели и уровень принимаемых рисков. В числе новых инструментов рассматривается мотивированное суждение, которое позволит оценивать не только формальное выполнение нормативных требований, но и фактическое качество управления рисками.
В отрасли хотят расширить саморегулирование
Вторым направлением реформы станет внедрение саморегулирования в микрофинансовой и коллекторской деятельности.
Предлагается двухуровневая модель: профессиональное сообщество будет участвовать в контроле соблюдения отраслевых стандартов и рассмотрении обращений клиентов, тогда как Агентство сможет сосредоточить надзорные ресурсы на организациях с повышенным уровнем риска и системными нарушениями.
«Задача саморегулирования – не заменить государственный надзор, а сделать его более адресным и эффективным», – подчеркнул Кизатов.
В центре внимания — защита заёмщиков
Ещё одним приоритетом станет дальнейшее усиление защиты прав потребителей финансовых услуг.
В частности, речь идёт о защите заёмщиков в случае прекращения деятельности МФО, противодействии мошенническим микрокредитам и развитии внесудебных механизмов разрешения споров.
Отдельное направление — поведенческий надзор. Он предполагает оценку того, насколько добросовестно финансовая организация взаимодействует с клиентом на всех этапах жизненного цикла продукта — от его разработки и рекламы до продажи, обслуживания и урегулирования проблемной задолженности.
«Мы хотим изменить саму философию взаимодействия финансовой организации с клиентом. Добросовестное отношение к потребителю должно восприниматься не как дополнительное регуляторное требование, а как нормальная часть бизнес-модели и корпоративной культуры финансовой организации», – подчеркнул заместитель председателя Агентства.
В завершение Кизатов отметил, что дальнейшее развитие микрофинансового рынка будет зависеть не только от совершенствования регулирования, но и от готовности профессионального сообщества самостоятельно повышать стандарты работы.
«Наша общая задача – сформировать зрелый и ответственный сектор, в котором эффективное управление рисками, добросовестное отношение к клиентам и защита их интересов становятся не просто требованиями регулятора, а неотъемлемой частью ведения бизнеса», – резюмировал он.

Похожие материалы