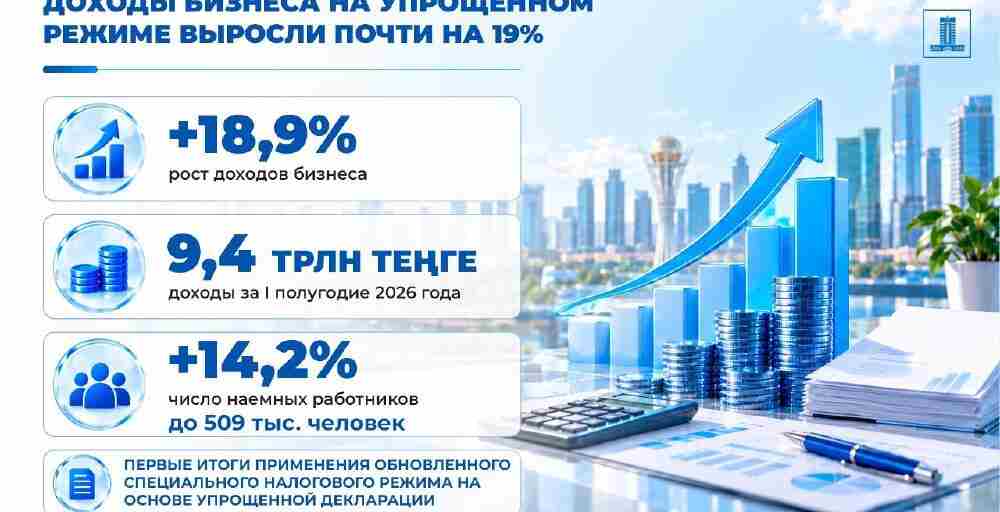
В Казахстане растут основные показатели бизнеса, применяющего специальный налоговый режим на основе упрощенной декларации. По итогам первого полугодия 2026 года совокупный доход таких предпринимателей составил 9,4 трлн тенге.
По сравнению с аналогичным периодом прошлого года показатель увеличился на 18,9% — с 7,9 трлн тенге.
Бизнес увеличивает занятость
Положительная динамика отмечается и в сфере занятости. Количество наемных работников у предпринимателей, применяющих упрощенный режим, выросло на 14,2% — с 445 тыс. до 509 тыс. человек.
При этом фонд оплаты труда увеличился на 7,2%.
Одновременно на 30,5% сократилось количество субъектов бизнеса, не имеющих наемных работников. Почти на треть уменьшилось и число предпринимателей, которые указывали в декларациях доход от нуля до 5 млн тенге.
Эти показатели сформированы по итогам первой отчетности в рамках обновленного налогового режима. В августе предприниматели впервые представили декларации за первое полугодие 2026 года.
Условия упрощенного режима
Специальный налоговый режим на основе упрощенной декларации могут применять индивидуальные предприниматели и юридические лица, соответствующие требованиям Налогового кодекса. Годовой доход при этом не должен превышать 600 тыс. МРП.
Ставка индивидуального или корпоративного подоходного налога составляет 4%. В установленных законодательством пределах местные представительные органы могут уменьшать или увеличивать эту ставку.
Налоговым и отчетным периодом является полугодие.
Предприниматели на данном режиме также освобождаются от уплаты социального налога и НДС. Исключение составляют НДС на импортируемые товары и НДС за нерезидента.
Первые результаты применения обновленного режима показывают рост декларируемых доходов и занятости. Одновременно снижается количество предпринимателей без наемных работников и субъектов, отражающих минимальные доходы.
Дальнейшее влияние изменений налоговых режимов будет оцениваться по мере накопления статистики за последующие отчетные периоды.
Похожие материалы