За последние пять лет казахстанский фондовый рынок заметно вырос. По данным АРРФР, капитализация рынка акций увеличилась более чем в два раза: с 19,1 трлн до 41,8 трлн тенге. Рынок облигаций почти удвоился: с 32 трлн до 58 трлн тенге.
На 1 сентября 2026 года капитализация рынка акций, по данным KASE, составляла около $108,1 млрд, увеличившись с начала года на 39%. Индекс KASE за тот же период вырос примерно на 16%.
Показатели, безусловно, радуют. Однако возникает закономерный вопрос: отражает ли номинальный рост фондового рынка его качественное развитие, глубину и ликвидность?
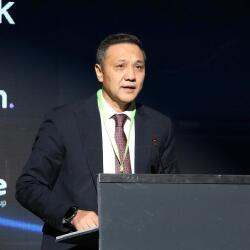
Как отмечает эксперт Qazaq Expert Club, к.э.н., финансист Айгерим Ильясова, цены акций могут расти, капитализация рынка может увеличиваться, однако, если значительная часть ценных бумаг находится у крупных акционеров и не обращается на рынке, инвесторам сложно купить или продать существенный объем без влияния на рыночную цену. Именно ликвидность остается одной из ключевых проблем казахстанского фондового рынка.
«Коэффициент оборачиваемости акций* составляет всего 1,4%, облигаций – 9,1%, а корпоративных облигаций – 3%. Доля акций, находящихся в свободном обращении, или free-float, снизилась с 38% до 21%. Это очень низкие показатели, свидетельствующие об отсутствии большого и постоянного встречного спроса и предложения на ценные бумаги казахстанского рынка», – считает эксперт.
Поэтому, по ее мнению, одна из основных задач новой программы – увеличить ликвидность: создать рынок, на котором инвесторы смогут регулярно покупать и продавать значительные объемы ценных бумаг. Для этого необходимо одновременно увеличивать спрос со стороны инвесторов и предложение со стороны компаний.
Крупнейшим институциональным инвестором в Казахстане остается ЕНПФ. При этом инвестиционная стратегия Национального банка в значительной степени ориентирована на низкорисковые облигации.
«В 2026 году, – поясняет финансист, – роль использования пенсионных накоплений в развитии фондового рынка значительно возросла. В связи с увеличением порогов достаточности для изъятия излишков пенсионных накоплений, а также с отменой гарантии государства на сохранность суммы накоплений с учетом инфляции, у граждан появилось больше причин для перевода пенсионных накоплений в частные управляющие компании».
По словам Ильясовой, это расширяет возможности для инвестирования пенсионных денег в рыночные инструменты. По результатам последних 12 месяцев, доходность всех частных управляющих компаний выше, чем у ЕНПФ, что говорит об инвестировании первых в более доходные ценные бумаги.
«Наряду с возрастающей ролью частных управляющих инвестиционным портфелем, – говорит эксперт, – Нацбанк также будет пересматривать свою инвестиционную стратегию на основе жизненного цикла вкладчиков. Так, молодые вкладчики смогут придерживаться более агрессивного подхода к инвестированию, а пожилые – более консервативного».
Еще одно направление – расширение возможностей для частных инвесторов. В частности, предполагается развивать фонды коллективных инвестиций: фонды денежного рынка, недвижимости, облигационные, индексные и отраслевые ETF.
Ильясова объясняет их преимущество: «Обычному человеку сложно выбрать отдельные ценные бумаги для своего портфеля. Покупка ETF позволяет покупать широкий набор ценных бумаг, что диверсифицирует риски и снимает необходимость для розничного инвестора следить за динамикой отдельных ценных бумаг».
Планируется также подключать казахстанские акции к международным системам хранения и расчетов, что должно упростить доступ иностранных инвесторов к местному рынку.
«Оживление спроса также возможно через планируемую реализацию механизма коротких продаж. В настоящее время инвесторы зарабатывают на росте цен активов и на доходах в виде дивидендов по акциям и купонных выплат по облигациям. Короткие продажи позволяют заработать и на падении рынков. При коротких продажах ценные бумаги сначала продаются, а затем покупаются после снижения цены. Важно, что данный механизм планируется запустить через заимствование временно свободных ценных бумаг. Такое покрытие снизит риски неконтролируемых спекуляций при увеличении ликвидности рынка», – добавляет Айгерим Ильясова.
По ее словам, для стимулирования предложения со стороны эмитентов необходимо упростить процедуры выхода на фондовый рынок. Сегодня IPO и выпуск облигаций остаются сложными и дорогостоящими процедурами, доступными преимущественно крупному бизнесу.
Программа развития рынка капитала предусматривает создание более гибких условий для средних компаний. В частности, предусматривается институт «спонсоров листинга», которые должны помогать компаниям подготовиться к выходу на биржу, повысить качество корпоративного управления и прозрачность.
«Налоговые стимулы, – считает эксперт, – также смогут нарастить ликвидность фондового рынка, так как предлагается временное снижение корпоративного налога для публичных компаний, которые поддерживают определенную долю акций в свободном обращении (free-float). Для компаний привлечение долевого или долгового капитала на фондовом рынке должно нести преимущества по сравнению с банковскими займами».
В завершении она отмечает, что предлагаемые инициативы могут решить структурную проблему рынка капитала и помочь соединить внутренние сбережения населения и институциональных инвесторов с потребностью бизнеса в долгосрочном финансировании.
При этом главным результатом реформ должно стать значительное увеличение роли фондового рынка в финансировании казахстанской экономики.
*По оценке Ассоциации финансистов Казахстана
Похожие материалы